Rejestracja spółki
Spółkę rejestruje współpracujący z nami prawnik, w S24 na wzorcu umowy albo na umowie przygotowanej indywidualnie. Przygotowuje też zgłoszenie do CRBR.
Pierwsze miesiące spółki są prostsze, gdy od początku wiesz, jak działa księgowość, jakie dokumenty są potrzebne i czego możesz oczekiwać od swojego biura.
NOWA SPÓŁKA
Wybierz temat i sprawdź, co warto ustalić przed założeniem spółki.
Rejestrację w S24, zgłoszenia urzędowe, uruchomienie KSeF i aplikacji przechodzimy razem, krok po kroku.
 Katarzyna BrzeskaKsięgowa
Pokazujemy rodzaje wypłat i oddzielamy finanse spółki od prywatnych pieniędzy wspólnika.
 Anna PiątekPrezes · Główna Księgowa
Sprawdzamy liczbę wspólników i możliwe sposoby wynagradzania, zanim wybierzesz rozwiązanie.
 Patrycja MalskaKierownik Działu Księgowości
Wyjaśniamy obowiązki zarządu i granice odpowiedzialności, aby prowadzenie spółki było dla Ciebie bezpieczne.
Anna PiątekPrezes · Główna KsięgowaZakres wsparcia
Spółkę rejestruje współpracujący z nami prawnik, w S24 na wzorcu umowy albo na umowie przygotowanej indywidualnie. Przygotowuje też zgłoszenie do CRBR.
Przygotowujemy NIP-8, VAT-R i zgłoszenia do ZUS. Pilnujemy terminów każdego z nich w pierwszych tygodniach działalności.
Przygotowujemy politykę rachunkowości i plan kont dopasowany do działalności spółki, żebyś od początku miał dane potrzebne do zarządzania.
Konfigurujemy uprawnienia w KSeF i łączymy go z aplikacją. Faktury od pierwszego dnia trafiają do nas automatycznie.
Od początku masz dokumenty, podatki i wynik spółki w jednym miejscu, bez maili i wydruków.
Od pierwszego dnia masz jedną osobę kontaktową, która zna Twoją spółkę od momentu jej założenia
PO ZAŁOŻENIU
Rejestrujemy spółkę, konfigurujemy KSeF i uruchamiamy dostęp do aplikacji.
Dokumenty trafiają do nas przez aplikację, a my przygotowujemy pierwsze rozliczenie.
W aplikacji sprawdzasz dokumenty, podatki i wynik po zaksięgowaniu danych.
Masz stały obieg dokumentów, dostęp do informacji i jasne zasady kontaktu.
Aplikacja + człowiek
SaldeoSMART łączy obieg dokumentów, sprzedaż, płatności i aktualny wynik firmy. Dedykowana księgowa pomaga przełożyć dane na decyzje.
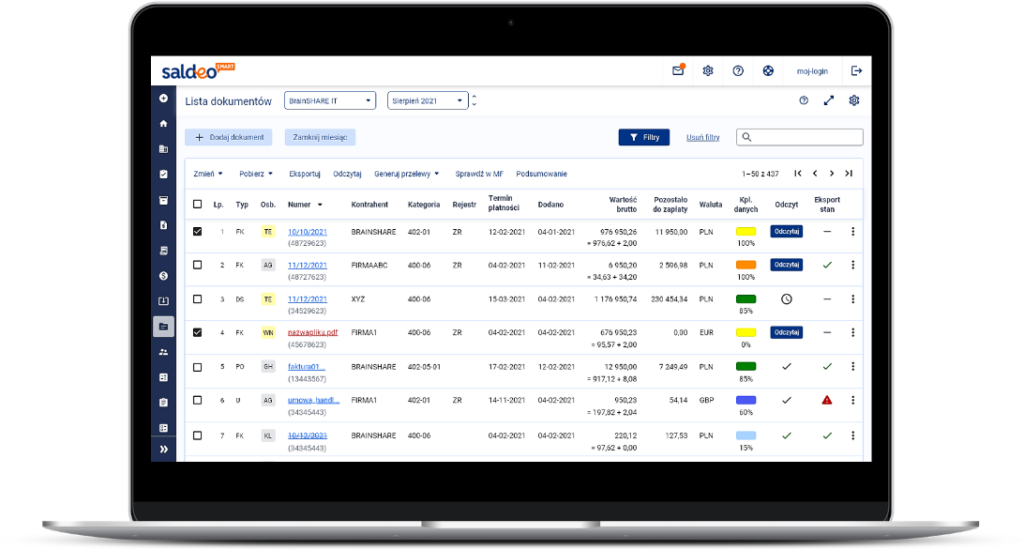
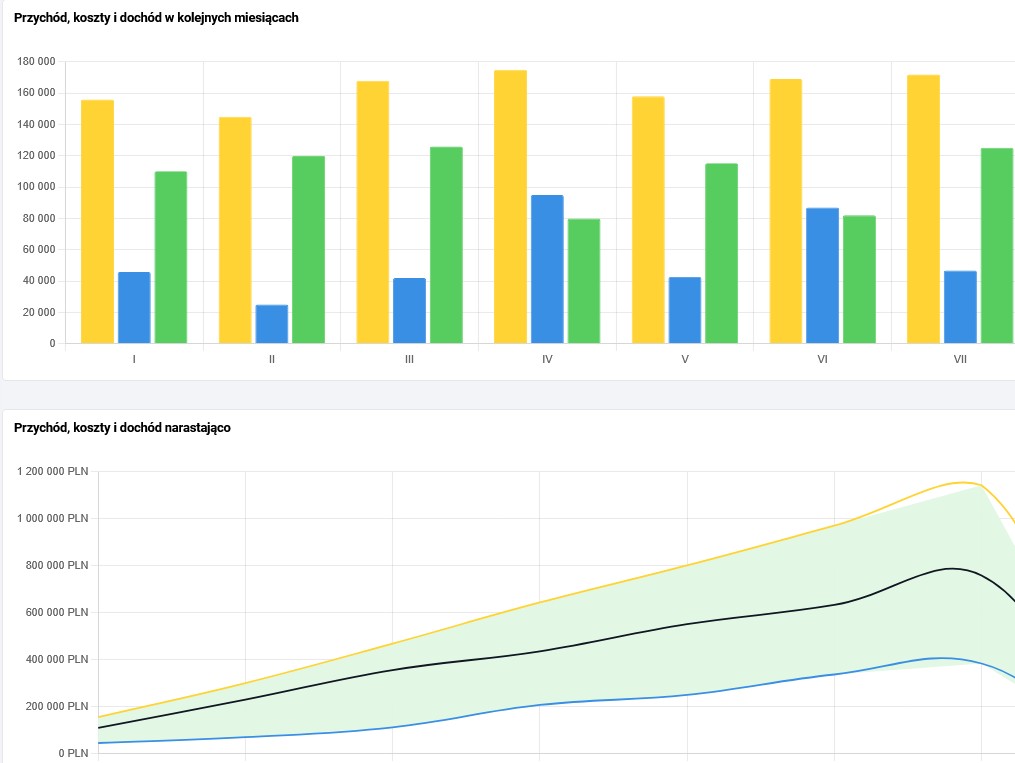
Od początku widzisz przychody, koszty i wynik swojej firmy.
Odpowiedz na kilka prostych pytań. Na końcu zobaczysz podsumowanie i zdecydujesz, czy przesłać je do biura.
Krótki kwalifikator wymaga JavaScript. Możesz też skontaktować się z nami.
Przekształcenie pozwala kontynuować działalność JDG w formie spółki z o.o., a założenie nowej spółki tworzy odrębny podmiot z własnym NIP-em. Nowa spółka nie przejmuje automatycznie umów, pracowników ani majątku Twojej JDG. Możesz jednak zaplanować, że będzie realizować nowe zlecenia lub stopniowo przejmie wybrane działania a wtedy trzeba ustalić, co stanie się z dotychczasowymi umowami i składnikami firmy. Przed wyborem należy także porównać kwestie podatkowe związane z przekształceniem i założeniem nowej spółki. Formalne przekształcenie ogranicza możliwość zastosowania 9% CIT w pierwszych latach działania spółki, więc rozwiązanie zapewniające kontynuację biznesu nie zawsze będzie najkorzystniejsze podatkowo. W AMP analizujemy Twoją sytuację przed rejestracją spółki i wskazujemy kwestie prawne, które wymagają osobnego ustalenia z doradcą podatkowym lub prawnikiem.
Koszt księgowości nowej spółki z o.o. wyceniamy indywidualnie na podstawie planowanego sposobu działania spółki i zakresu potrzebnej obsługi. Nawet jeśli na początku wystawisz kilka faktur, spółka prowadzi pełną księgowość: księguje również wydatki, operacje na rachunku bankowym i rozliczenia ze wspólnikami. Na cenę wpływają między innymi liczba operacji, VAT, zatrudnienie pracowników oraz to, czy potrzebujesz obsługi kadrowo-płacowej. Przed przedstawieniem oferty pytamy, jak będzie działać Twoja spółka. Określamy wtedy zakres miesięcznej księgowości i wskazujemy usługi rozliczane osobno, aby od początku było wiadomo, jaki koszt zaplanować.
To zależy przede wszystkim od tego, czy będziesz jedynym wspólnikiem oraz czy otrzymasz wynagrodzenie z innego tytułu. Wspólnik jednoosobowej spółki z o.o. co do zasady podlega ubezpieczeniom z tytułu posiadania udziałów. W spółce z kilkoma rzeczywistymi wspólnikami samo posiadanie udziałów nie tworzy takiego obowiązku. Składki mogą jednak wiązać się z wynagrodzeniem wypłacanym przez spółkę, dlatego liczbę wspólników i sposób wypłat trzeba rozpatrywać osobno. Nie zakładaj, że dodanie drugiego wspólnika automatycznie rozwiąże kwestię ZUS, bo znaczenie ma również rzeczywisty charakter jego udziału w spółce. To jedna z kwestii, które warto wyjaśnić przed ustaleniem struktury nowej spółki z o.o.
Pieniądze ze spółki z o.o. wypłaca się na określonej podstawie, na przykład jako wynagrodzenie albo dywidendę, a nie przez dowolny przelew na prywatne konto. Spółka ma własny majątek, odrębny od majątku wspólnika. Przed wypłatą trzeba więc wiedzieć, z jakiego tytułu dana osoba otrzymuje środki i jak należy to udokumentować. Wynagrodzenie za pełnienie funkcji w zarządzie, wynagrodzenie za pracę i wypłata zysku wspólnikom są rozliczane na różnych zasadach. Jeśli potrzebujesz regularnych wypłat ze spółki, uwzględnij to już przed rozpoczęciem działalności. Sam opis przelewu nie wystarczy, aby nadać mu właściwą podstawę.
Pierwsze wydatki spółka z o.o. może pokrywać ze środków wniesionych na kapitał zakładowy, a później także z pożyczki od wspólnika lub dopłat, jeśli przewiduje je umowa spółki. To ważne, gdy spółka płaci już za oprogramowanie, wyposażenie czy księgowość, ale jeszcze nie ma przychodów. Każdy sposób przekazania pieniędzy trzeba odpowiednio udokumentować i ująć w księgach; sam przelew z prywatnego rachunku wspólnika nie wyjaśnia, na jakiej podstawie spółka otrzymała środki. Dlatego warto określić przed startem, jakie wydatki pojawią się najpierw i z czego spółka je pokryje.
Baza wiedzy
Dwie elektroniczne drogi rejestracji spółki, ich koszty, elastyczność i formalności po wpisie.
Czytaj artykuł ↗ Podatki i finanse · 10 lipca 2026Porównanie stawek i modeli opodatkowania oraz ich wpływu na płynność i wypłatę zysku.
Czytaj artykuł ↗ Spółka komandytowa · 15 czerwca 2026Jak ustalić beneficjenta rzeczywistego i opisać pośrednią kontrolę w złożonej strukturze.
Czytaj artykuł ↗Krótki kontakt teraz może oszczędzić miesiące poprawiania później.